家を売るか貸すか迷ったら|大阪の宅建士が教える判断基準と比較軸
1. 「売るか貸すか」で悩む方が増えている理由
転勤や住み替え、相続で取得した実家など、今住んでいない家の扱いについて「売ってしまうべきか、それとも貸して収入を得るべきか」というご相談は、大阪市内・北摂エリアを問わず年々増えている印象です。特に住宅ローンがまだ残っている方や、将来的に大阪へ戻る可能性がある方ほど、判断に迷いやすい傾向があります。
結論から申し上げると、どちらが正解というものではなく、ご自身の資金計画・ライフプラン・物件の立地特性によって最適解は変わります。本記事では感覚的な判断ではなく、賃料収入・保有コスト・空室リスク・将来の売却価格という4つの軸を並べて比較する枠組みをご紹介します。
2. 比較の基本軸:賃料収入と保有コストを並べる
まず押さえていただきたいのは、「家賃がいくら入るか」だけでなく、「その家を保有し続けることでどれだけの費用がかかるか」を同時に見る視点です。賃貸に出す場合、代表的な保有コストは以下の通りです。
・固定資産税・都市計画税(毎年)
・管理会社への委託料(家賃の概ね5%前後が一般的な水準とされます)
・原状回復費用・設備の修繕費(退去時・突発的な故障時)
・火災保険料、マンションであれば管理費・修繕積立金
・住宅ローンが残っている場合は、賃貸用への切り替え手続きや金利条件の見直し
これらを差し引いた「手取りの賃料収入」が、実質的なリターンです。表面上の家賃額だけで判断すると、想定していたほど手元に残らなかったというケースも少なくありません。北摂エリアの戸建てのように設備が古い物件では、入居者が決まった後の修繕費がかさむこともあるため、過去の修繕履歴も踏まえて試算することをおすすめします。
3. 空室リスクと管理の手間をどう見積もるか
賃貸経営で見落とされがちなのが、空室期間中は家賃収入がゼロになる一方で、固定資産税や管理費などの固定費は発生し続けるという点です。特に戸建て賃貸は、マンション賃貸と比べて需要層が限定されやすく、一度退去が出ると次の入居者が決まるまで時間を要することがあります。
大阪市内の駅近マンションであれば単身者・ファミリー層ともに一定の需要が見込めるエリアもありますが、郊外の戸建てや築年数の経った物件では、立地や間取りによって募集期間に差が出やすいのが実情です。空室が数か月続いた場合の収支を、楽観的な満室想定とあわせてシミュレーションしておくと、判断がより現実的になります。
📌 賃貸に出す前に確認したいポイント
・住宅ローン利用中の物件は、原則として金融機関への事前相談が必要です
・賃貸借契約の形態(普通借家・定期借家)によって、将来の明け渡しやすさが変わります
・将来的に自分で住む可能性がある場合は、定期借家契約の検討が選択肢になります
4. 将来の売却価格という「見えにくいコスト」
賃貸を選ぶ場合に忘れてはならないのが、保有し続けることで建物の価値は年々下がっていく、という点です。特に木造戸建ては法定耐用年数との関係もあり、築年数の経過とともに建物部分の評価は目減りしていく傾向にあります。
一方で、エリアによっては再開発や交通インフラの整備により、土地の価値が底堅く推移するケースもあります。大阪市内の主要駅周辺や北摂の人気学区エリアなどは、建物の古さに関わらず土地値が一定の支えとなることもありますが、これは物件ごとの個別事情によるため、一律に「待てば高くなる」とは言い切れません。
つまり、「今売れば得られたはずの売却資金」を、賃貸収入と将来の売却価格の合計がどれだけ上回れるか、という比較が本質的な判断材料になります。
5. 比較の枠組みを一覧で整理する
ここまでの内容を、実際にご相談時にお示ししている比較表の形でまとめます。ご自身の物件に当てはめて、それぞれの欄を埋めてみることをおすすめします。
| 比較項目 | 売却を選ぶ場合 | 賃貸を選ぶ場合 |
|---|---|---|
| 資金化のタイミング | 売却後、概ね1〜3か月程度で現金化しやすい | 家賃収入は継続するが、まとまった資金化はできない |
| 月々の収支 | 保有コストが発生しなくなる | 賃料収入から管理費・税金等を差し引いた額が手取り |
| 空室・滞納リスク | 影響を受けない | 入居状況により収支が変動する |
| 将来の資産価値 | 現時点の価格で確定する | 将来の市況・建物劣化により変動する |
| 住宅ローンとの関係 | 残債を売却資金で一括返済できる場合が多い | 契約条件の見直しや借換えが必要になる場合がある |
| 手間・管理負担 | 売却後は手間が発生しない | 管理会社に委託しても一定の判断・対応が必要 |
表を見ていただくとわかる通り、「売却」は資金とリスクを一度に整理できる一方、「賃貸」は継続的な収入が得られる反面、管理の手間とリスクを長期的に抱えることになります。どちらを優先するかは、ご自身が今後その家をどう扱いたいかという方針に左右されます。
\ まずは現状の価値を知ることから /
「売ればいくらになるか」を知ってから比較しませんか
賃貸収入と比べるには、まず現時点での売却価格の目安を把握することが第一歩です。
6. ライフプラン別に考える「売る・貸す」の目安
最後に、実務の現場でよくご相談いただくパターン別に、考え方の目安をご紹介します。あくまで一般的な傾向であり、最終的な判断はご自身の資金状況とあわせてご検討ください。
・転勤で一時的に離れるが、数年以内に戻る可能性が高い方:定期借家での賃貸を検討する余地があります
・相続で取得したが住む予定がなく、将来的な管理負担を避けたい方:早めの売却を検討する方が多い傾向にあります
・住宅ローンの残債が大きく、賃貸収入での返済に不安がある方:売却による残債精算を優先するケースが一般的です
・物件が駅近・人気エリアで、安定した入居需要が見込める方:賃貸による収益化も選択肢になり得ます
⚠️ 判断を先送りにするリスク
「とりあえず賃貸に出してから考える」という選択は一見柔軟に見えますが、入居者がいる状態では売却活動や内覧対応が制限され、売りたいタイミングで売れなくなることがあります。普通借家契約の場合、貸主都合での解約はハードルが高くなる点にもご注意ください。
よくあるご質問
住宅ローンが残っている家でも賃貸に出せますか?
住宅ローンは本人が居住することを前提とした融資のため、原則として金融機関への事前相談・条件変更の手続きが必要です。無断で賃貸に出すと契約違反となる可能性があるため、まずは借入先の金融機関にご確認ください。
賃貸と売却、どちらが税金面で有利ですか
賃貸収入には不動産所得として所得税・住民税がかかり、売却益には譲渡所得税がかかるなど、課税の仕組みが異なります。ご自身の所得状況や保有期間によって有利不利は変わりますので、具体的な試算は税理士にご相談いただくことをおすすめします。
一度賃貸に出した後、やっぱり売却することはできますか
可能ですが、入居者がいる状態での売却(オーナーチェンジ)は、実需向けの売却と比べて買主が限定されやすく、価格面でも影響が出ることがあります。将来的な売却を視野に入れる場合は、契約形態をあらかじめ検討しておくことが大切です。
まとめ: 数字で比較してから決める
「売るか貸すか」は感覚だけで決めず、賃料収入・保有コスト・空室リスク・将来の売却価格という4つの軸を、ご自身の物件に当てはめて比較することが大切です。大阪・関西のエリアによって賃貸需要や将来の資産価値の見通しは異なりますので、まずは現状の売却価格の目安を把握したうえで、賃貸収入の試算と並べてご検討ください。
※本記事は2026年8月時点の一般的な情報にもとづきます。個別の税務は税理士等の専門家にご確認ください。
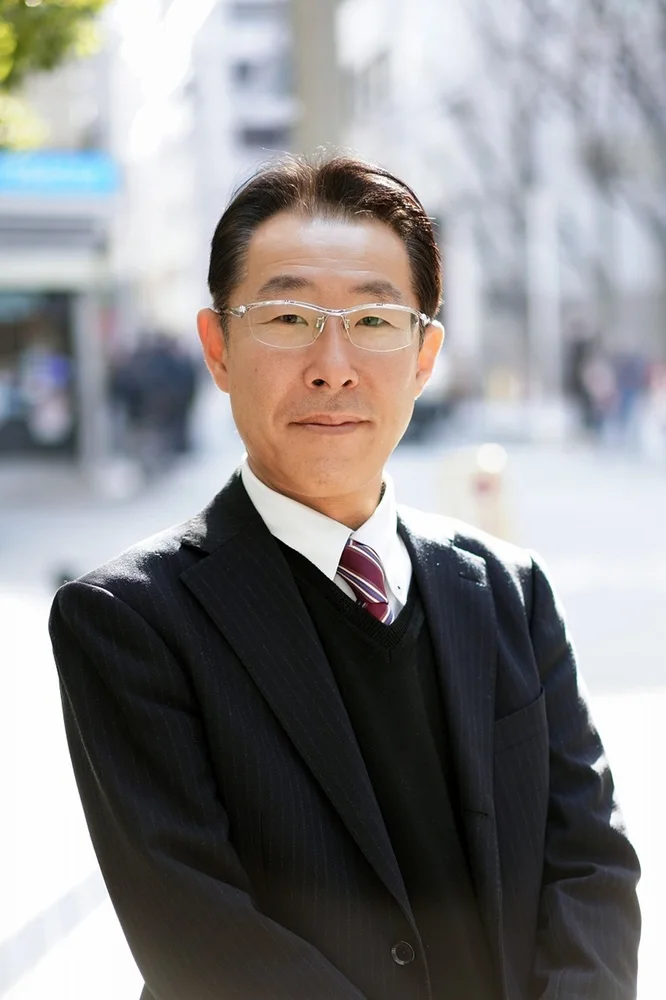
この記事の執筆者
本田 憲司代表取締役資格: 宅地建物取引士
建設の現場と長距離トラックの仕事を経て、宅地建物取引士の資格を取り、24歳で不動産業界へ。新築マンションの販売、営業部長を経て独立。その後、不動産売却サポートの関西支社長として中古住宅・マンションの売却に携わり、2021年に関西の法人化とともに代表取締役に。新築マンションの販売で身につけた「見せ方」を売却に生かし、売主様の代わりに売る立場で、売却完了まで伴走します。
本田って、どんな人?(本人の言葉と動画)