【大阪】相続した不動産の売却ガイド|流れ・期限・税金の特例・共有名義まで本田憲司が解説
結論:相続した不動産を売るときに押さえる3つ
① 名義を変える(相続登記)…売却の前提。2024年4月から義務になっています。
② 期限のある税金の特例を逃さない…取得費加算(通常は相続開始から3年10か月以内)と、空き家の3,000万円特別控除(相続開始から3年を経過する日の属する年の12月31日まで)。
③ 相続人どうしで方針をそろえる…共有名義のままだと、売却には全員の同意が必要です。
1. 相続した不動産を売るまでの流れ
相続が起きてから売却と税金の申告が終わるまでは、おおむね次の順で進みます。税理士・司法書士が関わる工程があり、順番を間違えると特例が使えなくなることがあります。
相続人と財産を確認する
戸籍で相続人を確定し、不動産は登記事項証明書と固定資産税の通知書で内容を確認します。
遺産分割協議(誰が相続するかを決める)
不動産を1人が相続するか、共有にするか、売って代金を分けるか(換価分割)を決めます。売却を前提にするなら、この段階で査定を取って価格の見通しを共有しておくと話がまとまりやすくなります。
相続登記
法務局で名義を相続人に変えます。手続きは司法書士に依頼するのが一般的です。
査定・売り方の決定
仲介で市場に出すか、買取で早く確実に手放すかを決めます。
売買契約・引き渡し
実家の荷物の片付けや、境界の確認なども、この前までに段取りします。
確定申告
売却した翌年の2月16日〜3月15日に、譲渡所得の申告をします。特例を使う場合は申告が必要です(売却後の確定申告のやり方)。
必要な書類と取り寄せ先は相続不動産売却の必要書類一覧にまとめています。
2. 相続と売却に関わる期限の一覧
| 期限 | 内容 | 売却との関係 |
|---|---|---|
| 3か月以内 | 相続放棄・限定承認 | 放棄するかどうかの判断材料として、不動産の価値を早めに把握する |
| 4か月以内 | 準確定申告(亡くなった方の所得税) | — |
| 10か月以内 | 相続税の申告・納付 | 納税資金のために売るなら、ここから逆算する |
| 3年以内 | 相続登記(相続を知った日から) | 登記しないと売却できない |
| 3年10か月以内(通常) | 取得費加算の特例 | 相続税を払った人が、この期間内に売ると使える |
| 3年を経過する日の属する年の12月31日まで | 空き家の3,000万円特別控除 | この期限内、かつ2027年12月31日までの売却が対象 |
特例の期限に間に合ったかどうかは、原則として「引き渡し」の日で判定します(契約の日を選べる場合もあります)。期限が近い場合は、引き渡しの日から逆算して動き出してください(空き家の3,000万円特別控除の期限と売却スケジュール)。
3. 相続登記|売却の前に必ず済ませる
2024年4月1日から相続登記が義務になりました。相続で不動産を取得したことを知った日から3年以内に登記しないと、正当な理由がない場合は10万円以下の過料の対象になります。そもそも名義が亡くなった方のままでは売却できないため、売ると決めたら最初に取りかかる手続きです。
費用は、登録免許税(原則として固定資産税評価額の0.4%)と、司法書士に依頼する場合の報酬です。報酬は事務所や案件の内容で異なります。まだ登記していない場合の進め方は相続登記義務化後、まだ登記していない人はどうする?をご覧ください。
4. 相続した不動産を売ったときの税金
売って利益(譲渡所得)が出ると、所得税・住民税がかかります。譲渡所得は次の式で計算します。
譲渡所得の計算
譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
・取得費…亡くなった方が買ったときの価格(建物は減価償却後)をそのまま引き継ぎます
・譲渡費用…仲介手数料、測量費、売るための解体費など
取得費が分からないとき
親が昔に買った家で購入時の契約書が見つからない場合は、売却価格の5%を取得費とする(概算取得費)ことになり、税金が大きくなりがちです。通帳の記録やローンの資料など、購入価格が分かる手がかりを売却前に探しておきましょう。
所有期間も引き継ぐ
税率を決める所有期間(5年以下か超か)は、亡くなった方が取得した日から数えます。相続してすぐに売っても、親が長く持っていた不動産なら、税率の低い長期譲渡所得になるのが一般的です。
5. 税金を軽くする2つの特例
取得費加算の特例
相続税を払った人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日まで(通常は相続開始から3年10か月以内)に売った場合、払った相続税のうち売った不動産に対応する分を取得費に足せます。譲渡所得が小さくなり、税金が軽くなります(国税庁 No.3267)。
空き家の3,000万円特別控除
亡くなった方が一人で住んでいた家を相続して売った場合に、譲渡所得から最大3,000万円を差し引ける特例です(国税庁 No.3306)。主な要件は次のとおりです。
・1981年5月31日以前に建てられた家で、マンションなどの区分所有の建物ではないこと
・亡くなる直前に、亡くなった方が一人で住んでいたこと(老人ホーム入居などの例外あり)
・相続してから売るまで、事業・貸付・居住に使っていないこと(相続後に貸したり住んだりすると使えなくなります)
・売却代金が1億円以下であること
・家を耐震改修するか取り壊してから売ること。2024年1月1日以後の売却では、売った翌年の2月15日までに買主が耐震改修・取り壊しをする場合も対象
・2024年1月1日以後の売却では、家と土地を取得した相続人が3人以上の場合、控除額は1人2,000万円
・相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日までに売ること
📌 2つの特例は選択
取得費加算の特例と空き家の3,000万円特別控除は、同じ売却に両方は使えず、どちらか有利なほうを選びます。どちらが得かは相続税額や売却価格で変わるため、売却前に税理士と試算しておくのが確実です。
\ 期限から逆算して、売り方を一緒に決めます /
相続した不動産の売却、まずは無料相談から
価格の目安と、使えそうな特例の期限を並べてご案内します。相続人の皆さんで方針を決める前の段階でも大丈夫です。
6. 共有名義になった不動産の売り方
兄弟などで共有名義になった不動産を売るには、共有者全員の同意が必要です。全員の同意が得られない場合は、次の方法があります。
・代償分割…1人が不動産を取得し、ほかの相続人にお金で精算する
・自分の持分だけを売る…同意は不要だが、買い手が限られ価格は下がりやすい(自分の持分だけを売却・買取してもらうことは可能?)
・共有物分割請求…話し合いで決まらない場合の裁判所での手続き
揉めないためには、査定額・売却価格・費用・分配額を全員で同じ資料で確認することが大切です。当社は第三者として、全員に同じ情報をお伝えしながら進めます(共有名義の不動産を売却する方法)。
7. 住まない実家は、売る・貸す・持ち続ける
誰も住まない実家を持ち続けると、固定資産税や管理の手間がかかり続けます(空き家の維持費は年間いくら?)。売るか、貸すか、しばらく持つかは、建物の状態・立地・相続人の意向で決まります。活用の選択肢は大阪市で相続した実家・空き家の活用方法でも紹介しています。
⚠️ 「いったん貸してから売る」は特例に注意
空き家の3,000万円特別控除は、相続してから売るまでの間に貸したり住んだりすると使えなくなります。貸すか売るかで迷っている場合は、特例を使った場合の手取りと、貸した場合の収支を比べてから決めてください。
親が元気なうちに家族で話し合っておくと、相続後の手続きがぐっと楽になります(相続発生『前』の実家じまい)。
8. 相続した不動産の売り方|仲介と買取
時間に余裕があり高く売りたいなら仲介、相続税の納付期限や特例の期限が迫っている・荷物が多い・建物の状態が分からないといった場合は買取が向いています。当社の即時買取は、条件が合えば最短2週間程度で現金化できます。買取の仕組みと業者の選び方は不動産買取とは?大阪で買取業者を選ぶ5つのポイントをご覧ください。
9. 当社のサポート
不動産売却サポート関西は、大阪市中央区瓦町に事務所を置く売却専門の不動産会社です。顧問税理士(染川順一氏)・顧問司法書士・顧問弁護士と連携し、相続登記・税金の特例・売却を順番どおりに進められるようご支援します。遠方にお住まいの方は、メール・LINE・郵送を使って進めることもできます(遠方からの大阪不動産売却ガイド)。
よくあるご質問
Q. 相続税の納税資金のために、急いで売りたいのですが。
相続税の申告・納付の期限は、相続開始から10か月です。それまでに現金化が必要なら、買取が最も早い方法です。当社の即時買取は、条件が合えば最短2週間程度で現金化できます。仲介と買取の金額と期間を並べてご相談いただけます。
Q. 相続放棄を検討中ですが、不動産の相談もできますか?
できます。相続放棄をすると不動産を相続できないため売却もできませんが、放棄するかどうかの判断には不動産の価値の把握が必要です。放棄の期限(相続を知った日から3か月)までの判断材料として、価格の目安をお出しします。
Q. 兄弟と意見が合わず売却が進みません。
全員に同じ情報(査定書・販売状況・諸費用)を共有することで、話し合いが進むことがあります。それでも合意できない場合は、顧問弁護士のご紹介も可能です。
Q. 親が認知症で、生前に家を売ることはできますか?
本人に判断能力がない場合は、成年後見制度を利用し、家庭裁判所の許可を得て売ることになります。時間がかかるため、早めのご相談をおすすめします。
Q. 相続したマンションでも空き家の3,000万円特別控除は使えますか?
マンションなどの区分所有の建物は、空き家の3,000万円特別控除の対象外です。相続税を払っている場合は、取得費加算の特例が使えないかを確認しましょう。
まとめ:相続不動産の売却は「期限から逆算」
相続した不動産の売却は、相続登記を済ませ、税金の特例の期限から逆算して売り方と時期を決めるのが基本です。共有名義の場合は、相続人全員で同じ資料を見ながら方針をそろえましょう。
当社では、価格の目安・特例の期限・売り方の選択肢を並べてご案内します。まだ方針が決まっていない段階でも、お気軽にご相談ください。
※本記事は2026年9月時点の制度にもとづく一般的な情報です。個別の税務は税理士等の専門家にご確認ください。
この記事の執筆者
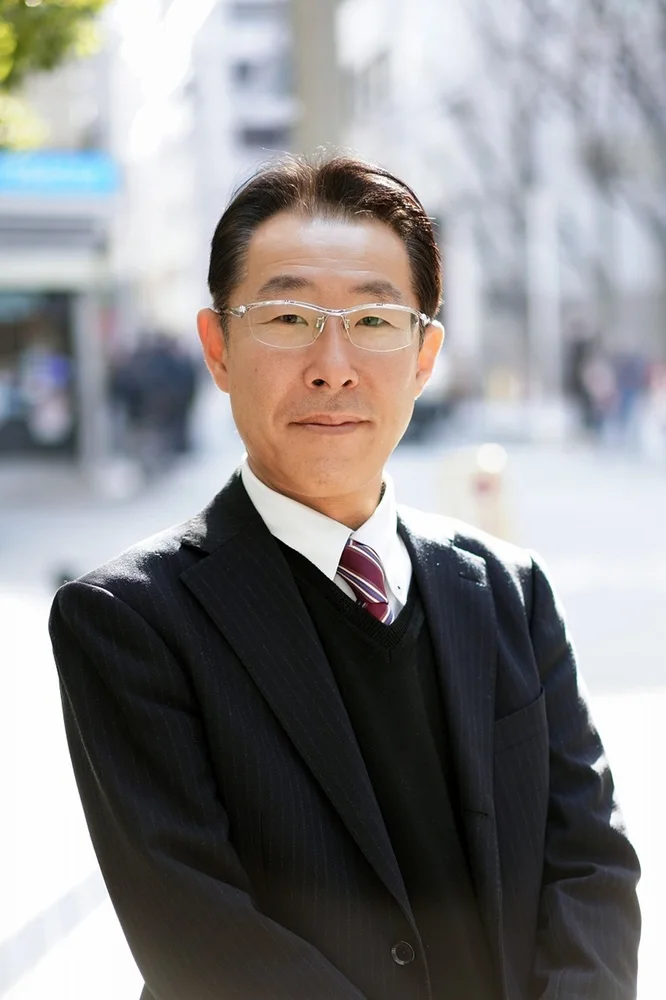
本田 憲司代表取締役資格: 宅地建物取引士
建設の現場と長距離トラックの仕事を経て、宅地建物取引士の資格を取り、24歳で不動産業界へ。新築マンションの販売、営業部長を経て独立。その後、不動産売却サポートの関西支社長として中古住宅・マンションの売却に携わり、2021年に関西の法人化とともに代表取締役に。新築マンションの販売で身につけた「見せ方」を売却に生かし、売主様の代わりに売る立場で、売却完了まで伴走します。
本田って、どんな人?(本人の言葉と動画)