【大阪】不動産売却の3,000万円特別控除の使い方と落とし穴|本田憲司が解説

不動産売却の3,000万円特別控除 は、譲渡所得を最大3,000万円圧縮できる強力な節税策です。ただし2種類あり、どちらが適用されるかで要件が違うため要注意です。
2種類の3,000万円特別控除
(A) マイホーム3,000万円特別控除
自分が住んでいた家(マイホーム)を売却した場合に適用。
住まなくなって3年経過の年末まで売却すること
親族間売買でない
過去2年で同特例・買換え特例を受けていない
共有なら各人3,000万円控除
(B) 相続空き家3,000万円特別控除
亡くなった親が一人で住んでいた家を相続して売却した場合に適用。(A)よりハードルが高いが、適用できれば節税効果は大きい。
1981年5月31日以前の建築(旧耐震基準)
被相続人が亡くなる直前まで一人暮らし
売却までに耐震リフォーム or 取壊し(2024年以降の譲渡は、買主が翌年2月15日までに行う場合も可)
売却価格1億円以下
相続開始から3年経過の年末まで
適用判定の落とし穴
マイホーム特例で間違いやすいケース
単身赴任で家族のみ住んでいた家:配偶者などが住み続けていて、単身赴任が終われば一緒に住む見込みなら対象(国税庁 No.3317)
住宅ローン残債と同時抵当:抵当抹消の段取りが必要
店舗併用住宅:居住部分のみ控除対象
親子売買:親族間売買で原則NG
空き家特例で間違いやすいケース
被相続人が老人ホーム入所中だった:要件次第で適用可
同居家族がいた:適用不可
貸していた期間がある:適用不可
耐震リフォームも取壊しもしないまま売却:適用不可(2024年以降の譲渡は、買主が翌年2月15日までに耐震改修か取壊しをすれば適用可)
併用可・併用不可
(A)と(B)は同じ年に併用可(ただし控除額は2つ合わせて3,000万円が限度)。(A)と長期譲渡軽減税率は併用可。(A)と買換え特例は併用不可。
確定申告に必要な書類
譲渡所得の内訳書
売買契約書の写し(取得時・売却時)
登記事項証明書
住民票(売却前後)
(B)は被相続人の住民票除票・耐震証明書 or 取壊し証明書
よくある質問
3,000万円控除を使うと住宅ローン控除が使えなくなりますか?
YES。買換え後の新居の住宅ローン控除が、売却で3,000万円控除を使った年・前後数年について制限されます。節税額を比較して有利な方を選ぶ判断が必要です。顧問税理士にご相談ください。
夫婦共有のマンションを売る場合、控除はどうなりますか?
各持分ごとに3,000万円控除が適用されます。夫婦共有なら最大6,000万円控除。持分按分で譲渡所得を計算し、それぞれの確定申告で控除します。
空き家特例の耐震リフォームはどの程度必要ですか?
建築士による耐震診断で耐震基準を満たすことの証明が必要です。費用は20〜50万円程度(規模により変動)。リフォームの費用対効果を検討した上で取壊し→更地販売を選ぶケースもあります。
不動産売却サポート関西へご相談ください
27年の実務、顧問税理士・司法書士・弁護士のネットワークで、売却から税務・法務までワンストップで対応します。片手仲介・専任媒介で囲い込みを行わない透明な進め方が当社の方針です。
この記事の執筆者
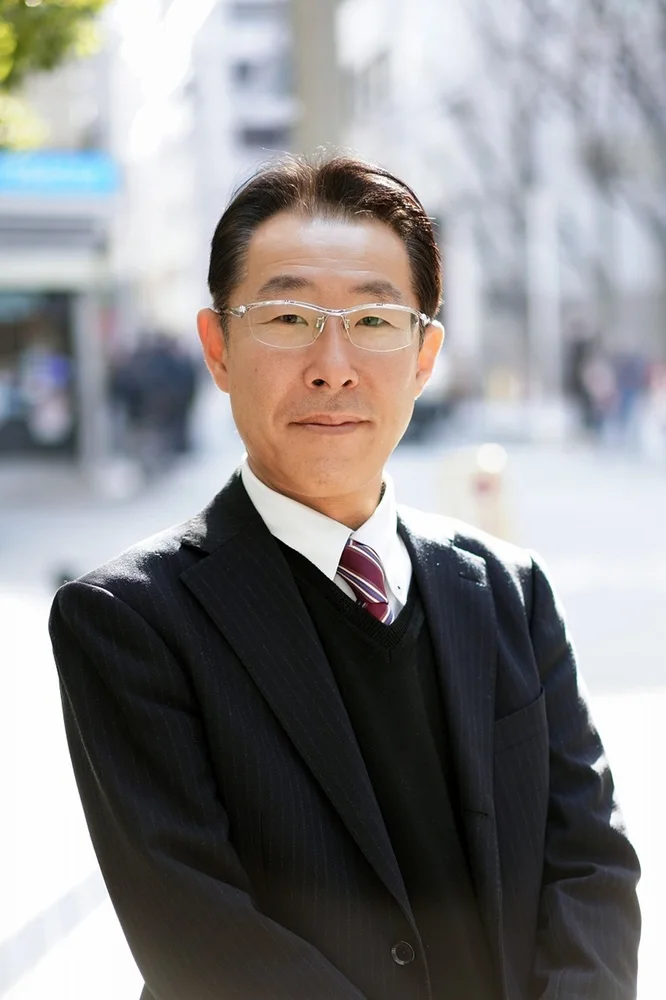
本田 憲司代表取締役資格: 宅地建物取引士
建設の現場と長距離トラックの仕事を経て、宅地建物取引士の資格を取り、24歳で不動産業界へ。新築マンションの販売、営業部長を経て独立。その後、不動産売却サポートの関西支社長として中古住宅・マンションの売却に携わり、2021年に関西の法人化とともに代表取締役に。新築マンションの販売で身につけた「見せ方」を売却に生かし、売主様の代わりに売る立場で、売却完了まで伴走します。
本田って、どんな人?(本人の言葉と動画)